La reunificación de deudas permite agrupar varios préstamos en una sola cuota mensual. Puede ayudarte a organizar tus finanzas y reducir los pagos mensuales, aunque también puede aumentar el coste total de tus deudas.
Cuando tienes varios préstamos personales, financiación de un coche, tarjetas de crédito o una hipoteca, las cuotas pueden acumularse y dificultar la gestión de tus gastos mensuales.
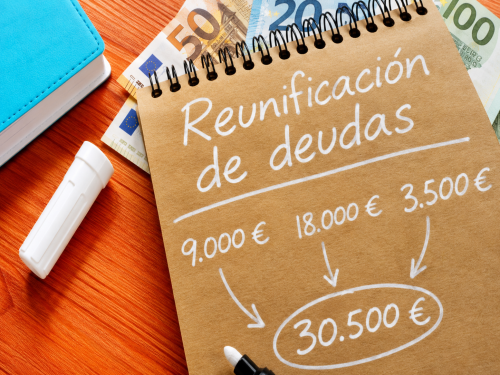
La reunificación de deudas consiste en agrupar varios préstamos en una única financiación, con una sola cuota y unas nuevas condiciones de devolución.
Según explica el Banco de España, esta operación suele realizarse mediante un nuevo préstamo que permite cancelar anticipadamente las deudas anteriores. La nueva financiación puede ser personal o contar con garantía hipotecaria, dependiendo de las características de la operación.
Habitualmente, la reducción de la cuota mensual se consigue ampliando el plazo de devolución.
Qué ventajas puede tener reunificar tus deudas
La principal ventaja es que puedes pasar de pagar varias cuotas a afrontar un único pago mensual, lo que facilita la organización de tu presupuesto.
Además, si las condiciones de la nueva financiación lo permiten, puedes reducir el importe que destinas cada mes a devolver préstamos y disponer de más margen para afrontar tus gastos habituales.
La reunificación también puede facilitar el seguimiento de tus obligaciones financieras, al concentrarlas en un solo préstamo.
Sin embargo, pagar menos cada mes no significa necesariamente que vayas a pagar menos dinero en total.
Cuándo puede compensar una reunificación de deudas
La reunificación puede ser una alternativa cuando tienes varias cuotas que dificultan llegar a fin de mes, pero dispones de ingresos suficientes para afrontar una nueva financiación.
También puede resultar interesante si algunos de tus préstamos tienen tipos de interés elevados y existe una alternativa con mejores condiciones.
Antes de decidir, es fundamental comparar el importe total pendiente, los intereses, el nuevo plazo de devolución y los gastos asociados a la operación.
El Banco de España advierte de que ampliar el plazo puede aumentar los intereses totales. Además, pueden existir comisiones por cancelar préstamos anteriores y costes por formalizar la nueva financiación.
Si la reunificación utiliza tu vivienda como garantía hipotecaria, también debes tener en cuenta el riesgo que supone comprometer el inmueble en caso de impago.
Desde AyA Hipotecas recomendamos estudiar la reunificación de deudas antes de asumir una nueva financiación. Reducir la cuota mensual puede aliviar tu economía, pero es importante comprobar que las nuevas condiciones sean sostenibles a largo plazo.
En AyA Hipotecas analizamos tu situación financiera, revisamos tus deudas y estudiamos las alternativas de financiación disponibles para ayudarte a valorar si una reunificación puede encajar con tus necesidades.
Si tienes varios préstamos y las cuotas están afectando a tu presupuesto mensual, podemos ayudarte a estudiar las opciones y comprender sus costes y riesgos antes de tomar una decisión.